 Simone
普通增值税发票百分之三的税率是怎么算的
的有关信息介绍如下:小规模纳税人适用征收率,征收率为3%。
应纳税额=销售额×征收率
由于小规模纳税人在销售货物或应税劳务时,一般只能开具普通发票,取得的销售收入均为含税销售额。所以在计算应纳税额时,必须将含税销售额换算为不含税的销售额后才能计算应纳税额。
小规模纳税人销售货物或应税劳务采用销售额和应纳税额合并定价方法的,按下列公式计算。
销售额=含税销售额/(1+征收率)
特殊规定:
(一)一般纳税人销售自己使用过的属于《中华人民共和国增值税暂行条例》第十条规定不得抵扣且未抵扣进项税额的固定资产,按照简易办法依照3%征收率减按2%征收增值税。
(二)小规模纳税人销售自己使用过的固定资产,减按2%征收率征收增值税。
扩展资料:
相关规定
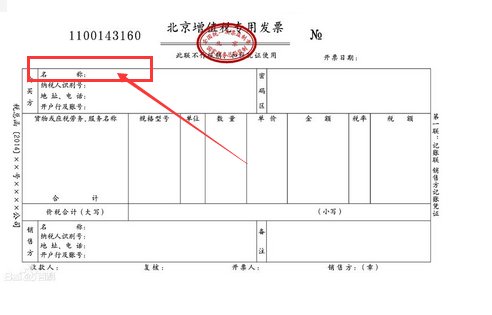
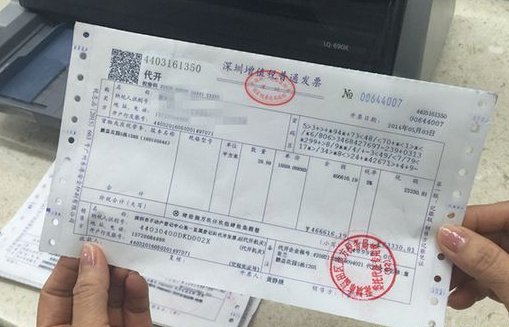
一、增值税普通发票的格式、字体、栏次、内容与增值税专用发票完全一致,按发票联次分为两联票和五联票两种,基本联次为两联,
第一联为记账联,销货方用作记账凭证;第二联为发票联,购货方用作记账凭证。此外为满足部分纳税人的需要,在基本联次后添加了三联的附加联次,即五联票,供企业选择使用。
二、增值税普通发票第二联(发票联)采用防伪纸张印制。代码采用专用防伪油墨印刷,号码的字型为专用异型体。各联次的颜色依次为蓝、橙、绿蓝、黄绿和紫红色。
三、凡纳入“一机多票”系统(包括试运行)的一般纳税人,自纳入之日起,一律使用全国统一的增值税普通发票,并通过防伪税控系统开具。
对于一般纳税人已领购但尚未使用的旧版普通发票,由主管税务机关限期缴销或退回税务机关;经税务机关批准使用印有本单位名称发票的一般纳税人,允许其暂缓纳入“一机多票”系统,以避免库存发票的浪费,但最迟不得超过2005年年底。
参考资料来源:百度百科-增值税普通发票